Аванс и предоплата: в чём разница, когда возвращать и почему это ещё не выручка
Финансы4 мин чтения
Аванс и предоплата в чём разница: частичная и полная оплата вперёд, возврат по ГК РФ, НДС 22/122 с аванса и почему предоплата — ещё не выручка. Примеры и учёт.

Аванс и предоплата — это деньги, полученные до того, как компания отгрузила товар или оказала услугу. Предоплатой называют любую оплату вперёд, полную или частичную, а авансом в деловой практике чаще называют частичную предоплату; юридически они работают одинаково и возвращаются клиенту, если сделка не состоялась.
Главная ошибка — считать полученную предоплату заработанными деньгами. Ниже — разница, правила возврата, налоги и учёт.
Расчёт за минуту
- Отметьте каждую полученную оплату вперёд как аванс, а не как выручку.
- Привяжите аванс к счёту и договору.
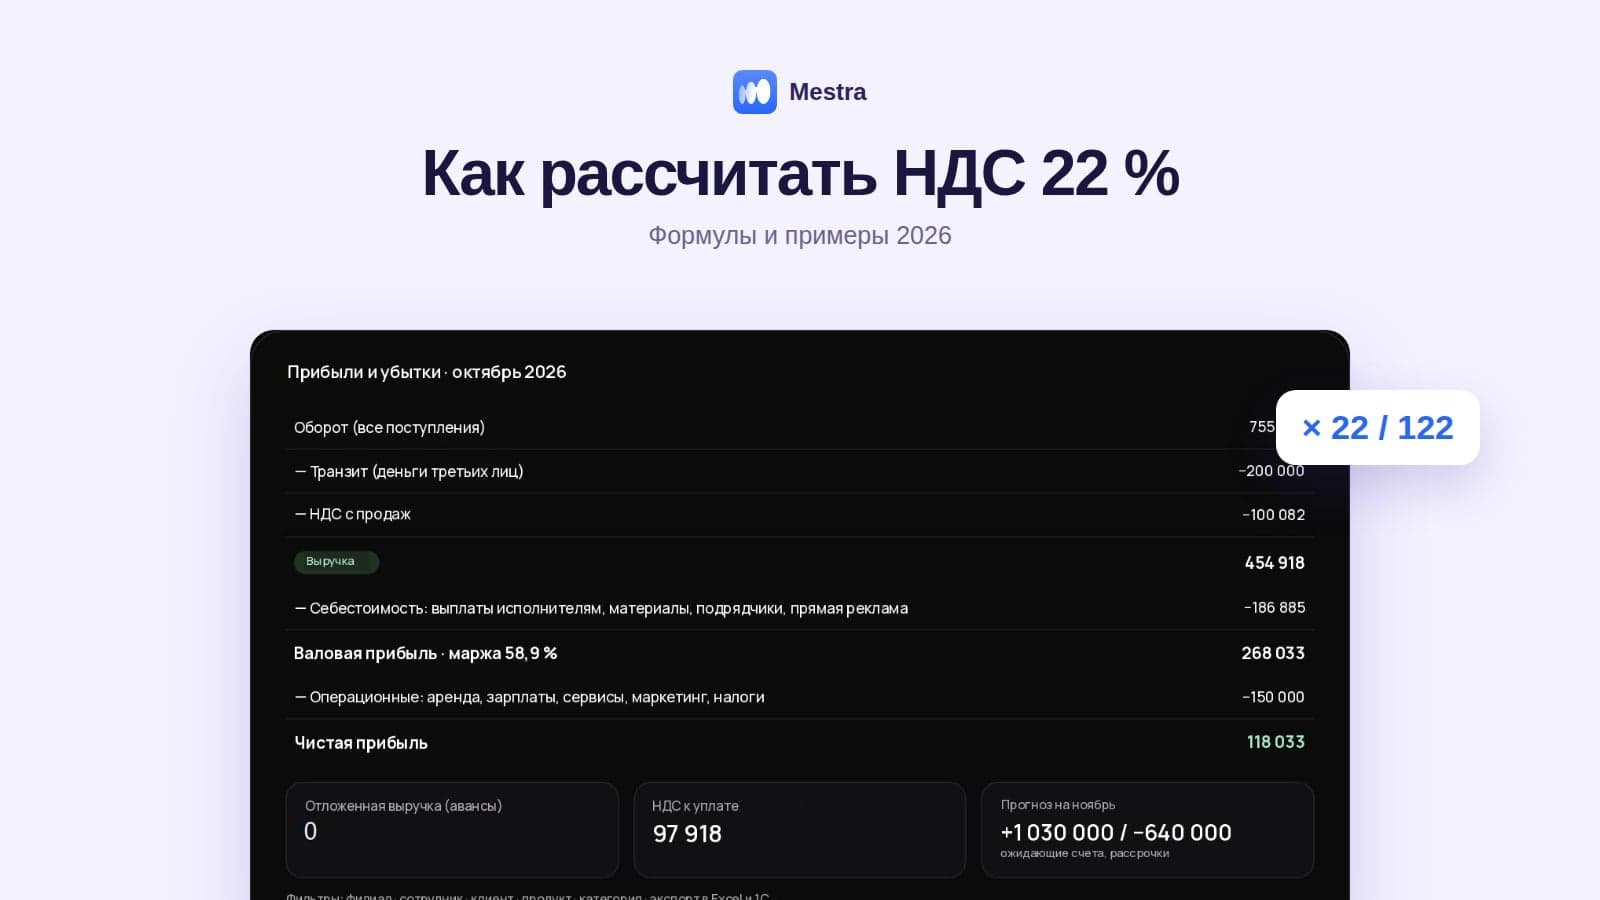
- Если вы плательщик НДС, начислите налог с аванса по ставке 22/122.
- После отгрузки или оказания услуги переведите сумму в выручку.
- Если сделка отменена — верните аванс или зачтите его по договорённости.
Аванс, предоплата и задаток
| Критерий | Аванс | Предоплата | Задаток |
|---|---|---|---|
| Что это | Частичная оплата вперёд | Полная или частичная оплата вперёд | Оплата в обеспечение договора |
| Возврат при отмене | Возвращается | Возвращается | Остаётся у получателя, если отказался плательщик |
| Если отказался получатель | Возвращается | Возвращается | Возвращается в двойном размере |
| Основание | Договор, ст. 487 ГК РФ для товаров | Договор, ст. 487 ГК РФ | Ст. 380–381 ГК РФ |
Подробно о задатке — в статье задаток и аванс.
Почему предоплата — не выручка
Студия ремонта получила в октябре 900 000 ₽ авансов по пяти договорам, а работы будут выполнены в ноябре и декабре. Если записать эти деньги как выручку октября, месяц выглядит рекордным, а ноябрь — провальным, хотя в ноябре бригады работают на полную мощность. Кроме того, часть денег придётся потратить на материалы до того, как работа будет сдана.
НДС с аванса
С полученного аванса плательщик НДС начисляет налог по расчётной ставке 22/122. Аванс 244 000 ₽ содержит НДС 244 000 × 22 ÷ 122 = 44 000 ₽. После отгрузки налог с аванса принимают к вычету, а НДС начисляют с реализации.
Учёт предоплат: что важно
- Связь с договором и счётом. Видно, за что именно заплачено.
- Срок выполнения. Просроченные авансы — риск претензии и возврата.
- Остаток к оплате. Предоплата 50 % — значит, вторые 50 % нужно получить после сдачи.
- Возвраты. Фиксировать, кому и когда вернули деньги.
Связанные материалы: выручка и оборот, как выставить счёт на оплату, кассовый разрыв, рассрочка для клиентов.
Как это устроено в Mestra

Mestra (Местра) — российская CRM-система: клиенты, мессенджеры и площадки, задачи, финансы, аналитика и ИИ-оператор в одном окне.
- Тип суммы. Каждая сумма в счёте помечается как доход, комиссия, транзит, аванс или условная сумма.
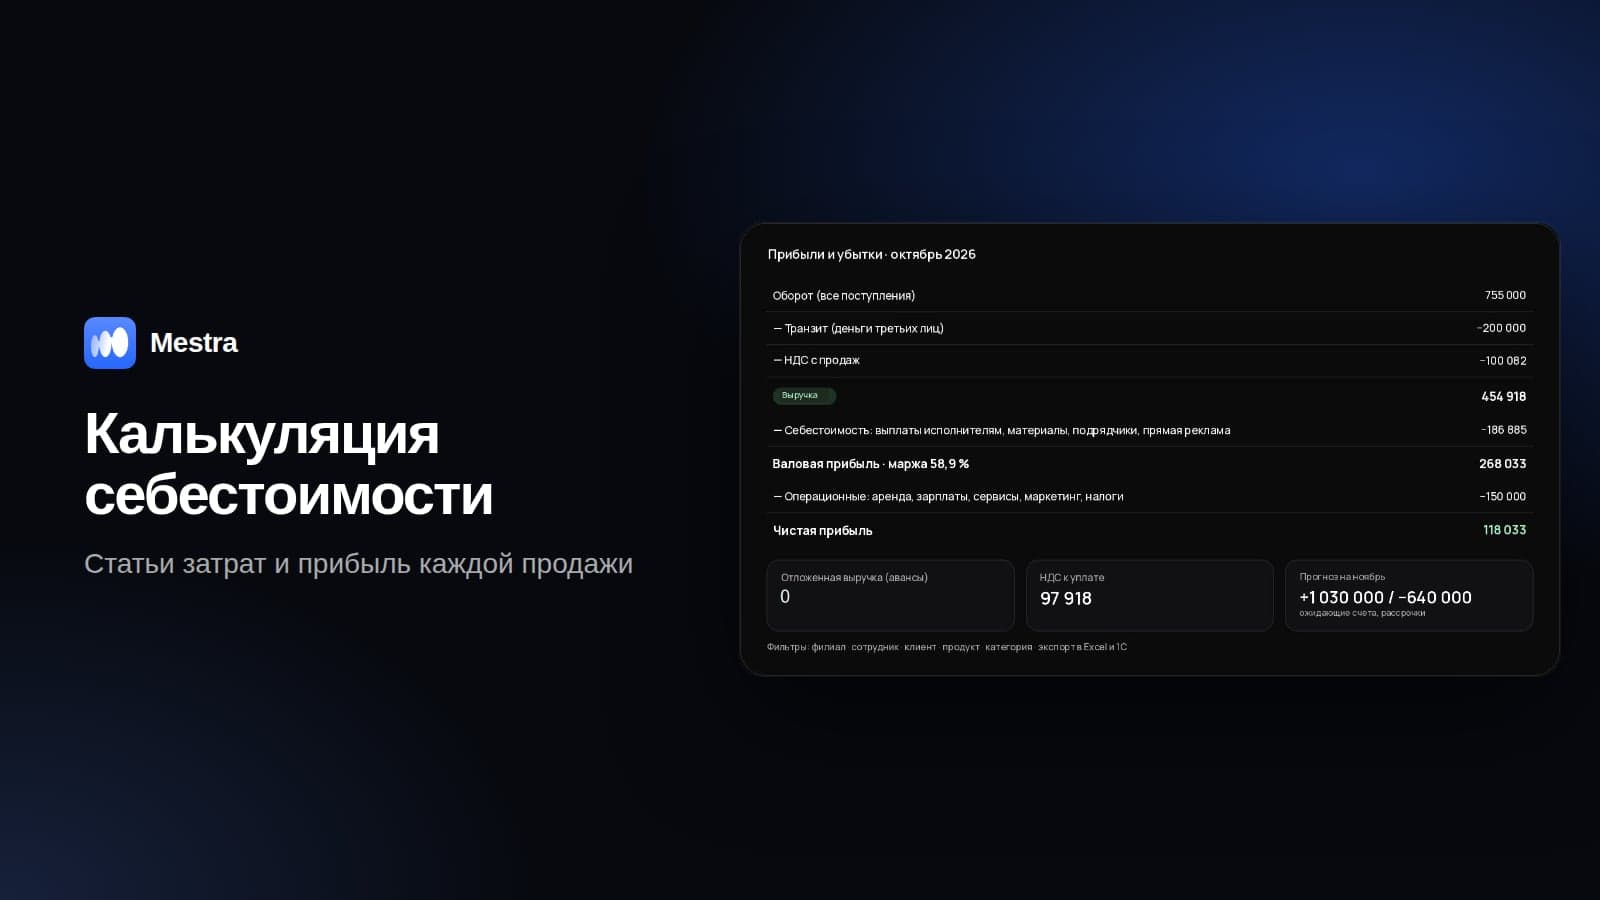
- Выручка без авансов и транзита. Отчёт о прибылях и убытках показывает реальный доход, а не все поступления.
- График платежей. Предоплата, рассрочка или оплата по этапам сделки.
- Частичная оплата. Поступление распределяется по строкам счёта, остаток к оплате виден сразу.
- Статус по фактической оплате. Счёт меняет статус при поступлении денег.
- Долги. Неоплаченные вторые части видны во вкладке «Долги» с напоминанием в чате.
Частые вопросы
В чём разница между авансом и предоплатой простыми словами?
Предоплата — любая оплата вперёд, аванс — обычно её часть. Оба платежа возвращаются, если сделка не состоялась.
Можно ли не возвращать аванс?
Нет, если договор не исполнен по причине, не связанной с клиентом, или по соглашению сторон. Неустойку за отказ можно предусмотреть в договоре отдельно.
Когда аванс становится выручкой?
После отгрузки товара или оказания услуги, за которые он получен.
Нужно ли платить НДС с аванса?
Да, если компания — плательщик НДС: по ставке 22/122, с последующим вычетом при отгрузке.
Итог
Аванс и предоплата — деньги клиента, пока компания не выполнила свою часть договора. Учитывайте их отдельно от выручки, начисляйте НДС по 22/122 и следите за остатками к оплате. В Mestra тип суммы «аванс» и графики платежей отделяют предоплату от заработанных денег — попробуйте 15 дней бесплатно.