Расчёт себестоимости продукции: методы, формула и пример на партии
Финансы5 мин чтения
Расчёт себестоимости продукции на производстве: методы, формула на единицу и партию, пример швейного цеха с цифрами, учёт брака и распределение накладных.

Расчёт себестоимости продукции — это сумма всех затрат на выпуск партии, делённая на количество годных изделий. Формула простая, но ошибка почти всегда в составе затрат: цех учитывает материалы и забывает аренду, взносы и брак.
Ниже — методы расчёта, формула, пример швейного цеха и проверка, которая показывает, где теряется прибыль.
Расчёт за минуту
- Соберите прямые затраты на партию: материалы, фурнитуру, сдельную оплату, взносы, энергию.
- Добавьте долю общепроизводственных расходов за период: аренду цеха, амортизацию, ремонт.
- Вычтите брак и посчитайте количество годных изделий.
- Разделите затраты на годные изделия — это производственная себестоимость единицы.
- Добавьте упаковку, доставку и долю управления — получите полную себестоимость.
Формула себестоимости продукции
Себестоимость единицы = (Материалы + Оплата труда + Взносы + Энергия + Доля накладных) ÷ Количество годных изделий.
Порядок формирования себестоимости запасов в бухгалтерском учёте описывает ФСБУ 5/2019 «Запасы», утверждённый приказом Минфина России от 15.11.2019 № 180н. Для управленческого расчёта логика та же, но статьи компания выбирает под свои решения.
Методы расчёта себестоимости
| Метод | Для какого производства | Как считают |
|---|---|---|
| Позаказный | Мебель, оборудование на заказ | Затраты собирают по каждому заказу |
| Попроцессный | Однородная продукция: хлеб, вода | Затраты периода делят на выпуск |
| Попередельный | Несколько стадий: ткань → крой → пошив | Себестоимость считают по каждому этапу |
| Нормативный | Серийный выпуск | Сравнивают нормы с фактом и ищут отклонения |
Цехам с одной моделью в партии подходит попроцессный метод. Если модели и заказы разные — позаказный.
Пример: партия худи в швейном цехе
Цех шьёт 200 худи в партии, всего за месяц — 1 000 изделий.
| Статья на 1 изделие | Сумма, ₽ |
|---|---|
| Ткань: 2,1 м × 450 ₽ | 945 |
| Нитки и фурнитура | 85 |
| Лейблы и бирки | 35 |
| Сдельная оплата швеи | 350 |
| Страховые взносы (условно 30 %) | 105 |
| Электроэнергия | 20 |
| Доля аренды и амортизации: 150 000 ₽ ÷ 1 000 изделий | 150 |
| Производственная себестоимость | 1 690 |
| Упаковка | 40 |
| Доставка оптовому покупателю | 60 |
| Доля управления | 50 |
| Полная себестоимость | 1 840 |
Оптовая цена без НДС — 2 600 ₽. Прибыль на изделии: 2 600 − 1 840 = 760 ₽, на партии: 760 × 200 = 152 000 ₽.
Как брак меняет себестоимость
Затраты на партию по производственной себестоимости: 1 690 × 200 = 338 000 ₽. Если 10 изделий ушли в брак, годных остаётся 190, и себестоимость одного годного изделия — 338 000 ÷ 190 ≈ 1 779 ₽. Каждый процент брака повышает цену изделия для цеха, хотя на бумаге расход материалов не изменился.
Где цеха теряют прибыль
- Считают только материалы. Без оплаты труда, взносов и аренды себестоимость худи выглядит как 1 065 ₽ вместо 1 840 ₽.
- Не обновляют цены сырья. Ткань подорожала на 50 ₽ за метр — себестоимость выросла на 105 ₽, а цена осталась прежней.
- Не учитывают простой. При выпуске 700 изделий вместо 1 000 доля аренды растёт со 150 до 214 ₽ на изделие.
- Делят на выпуск, а не на годные. Брак прячется в общих расходах.
Связанные темы: калькуляция себестоимости по статьям, точка безубыточности и CRM для производства.
Как это устроено в Mestra

Mestra (Местра) — российская CRM-система: клиенты, мессенджеры и площадки, задачи, финансы, аналитика и ИИ-оператор в одном окне. Для производства в ней связаны заказы, склад и деньги.
- Себестоимость в карточке продукта. Материалы, доля исполнителя, доставка и упаковка задаются один раз и подставляются в каждый счёт.
- Прибыль по каждой продаже. Перед отправкой счёта видно, сколько компания заработает на заказе.
- Расходы конкретного заказа. Срочная доставка или дополнительная упаковка добавляются к строке счёта.
- Склады. Остатки ведутся по каждому складу, уменьшаются при продаже и увеличиваются при поступлении или возврате.
- Заказ как проект. Этапы производства с ответственными и сроками, вид канбан, шаблон процесса для производства.
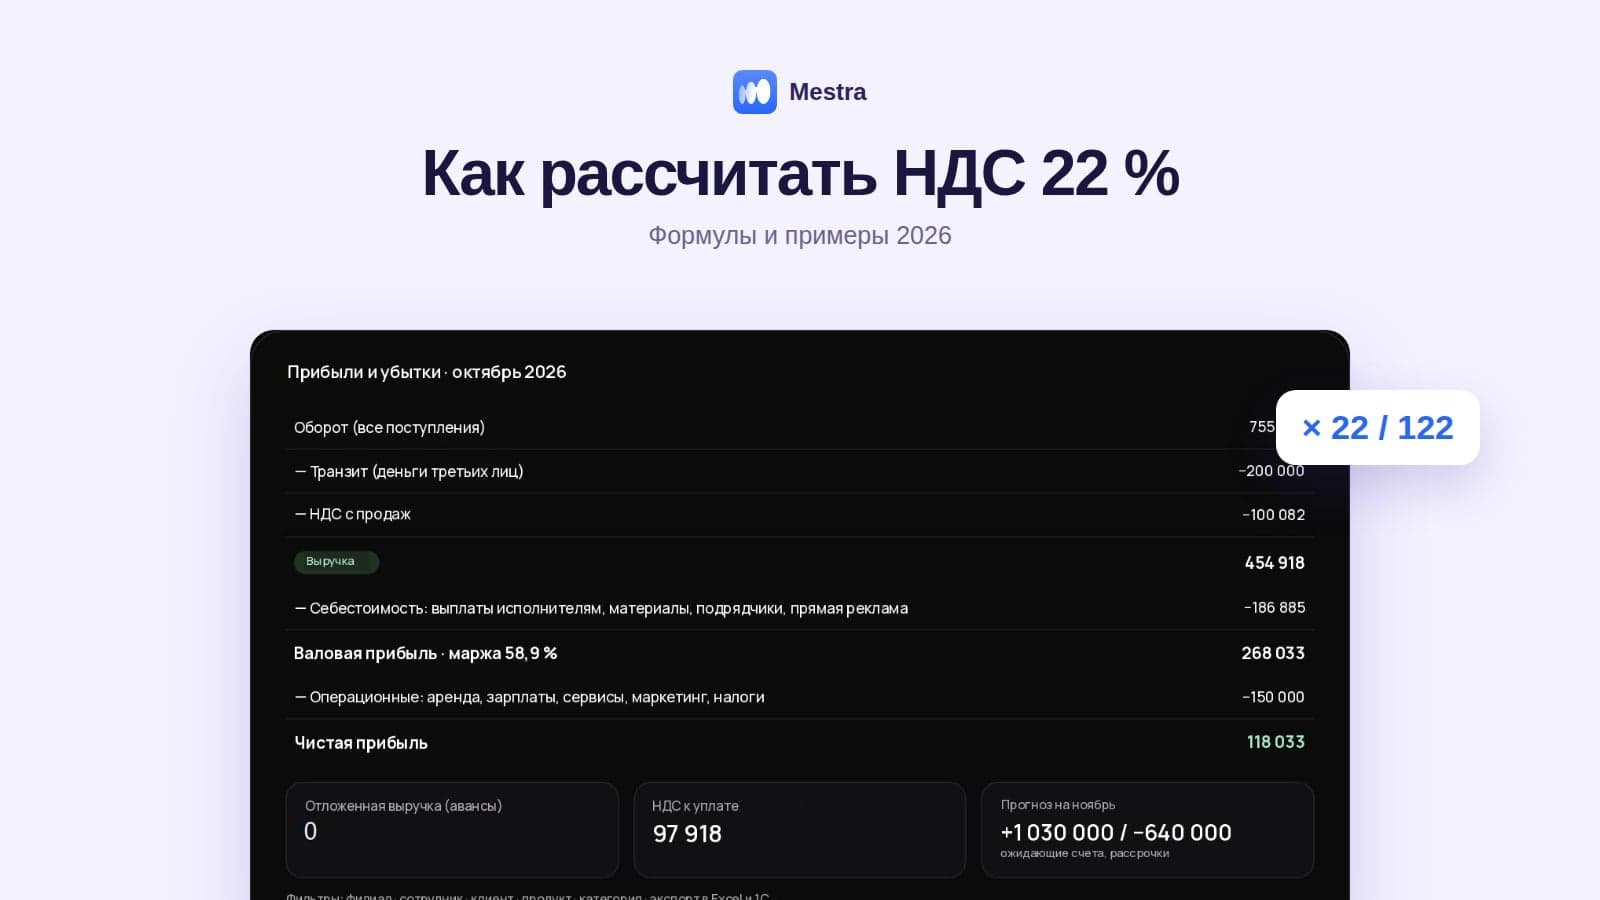
- Отчёт о прибылях и убытках. Аренда цеха, управление и маркетинг учитываются как операционные расходы, а итоговая прибыль считается автоматически.
Частые вопросы
Как посчитать себестоимость, если в партии разные модели?
Прямые затраты считают по каждой модели отдельно, а общепроизводственные распределяют по базе: трудоёмкости, оплате труда или машино-часам.
Входит ли реклама в себестоимость продукции?
В производственную — нет. Реклама относится к коммерческим расходам и учитывается в полной себестоимости или как операционный расход периода.
Как часто пересчитывать себестоимость?
При каждом изменении цен сырья, ставок исполнителей или объёма выпуска. Минимум — раз в месяц.
Что делать с незавершённым производством?
Затраты на изделия в работе не включают в себестоимость готовой партии. Их переносят на следующий период, когда изделия будут закончены.
Итог
Себестоимость продукции считают по годным изделиям и со всеми затратами: материалами, трудом, взносами, энергией и долей накладных. Брак и простой меняют цифру сильнее, чем кажется. В Mestra себестоимость единицы хранится в карточке продукта, а прибыль по каждому заказу видна до выставления счёта — попробуйте 15 дней бесплатно.