Учёт доходов и расходов: как вести компании и ИП — категории, пример и программа
Финансы4 мин чтения
Как вести учёт доходов и расходов: управленческий учёт и книга учёта для ИП, 7 групп расходов, счета и кассы, пример месяца и программа для учёта.

Учёт доходов и расходов — это запись каждого поступления и каждого списания денег с датой, суммой, счётом и категорией. Налоговый учёт ведут по правилам НК РФ, а управленческий — чтобы каждый месяц видеть, сколько компания заработала и на что ушли деньги.
Ниже — разница между двумя видами учёта, категории расходов, пример месяца и требования к программе.
Расчёт за минуту
- Заведите счета и кассы: расчётный счёт, наличные, карта.
- Утвердите список категорий доходов и расходов.
- Записывайте каждое движение денег в день, когда оно произошло.
- В конце месяца сложите доходы и расходы по категориям.
- Сравните с прошлым месяцем и найдите, где расходы выросли быстрее выручки.
Налоговый и управленческий учёт
| Критерий | Налоговый (КУДиР) | Управленческий |
|---|---|---|
| Для кого | ФНС | Собственник |
| Обязателен | Для ИП и организаций на УСН (ст. 346.24 НК РФ) | Нет |
| Форма | Утверждённая | Любая удобная |
| Что показывает | Налоговую базу | Прибыль, структуру расходов, деньги по счетам |
Книга учёта доходов и расходов отвечает на вопрос «сколько платить налога». Управленческий учёт — на вопрос «что делать, чтобы зарабатывать больше».
Категории расходов
| Группа | Примеры |
|---|---|
| Себестоимость | Закупка, материалы, доля исполнителей |
| Маркетинг | Реклама, площадки, продвижение |
| Персонал | Оклады, налоги и взносы, обучение |
| Помещение | Аренда, коммунальные, ремонт |
| Операционные | Связь, программы, канцелярия, транспорт |
| Финансы и юридические | Банк, эквайринг, бухгалтер, юрист |
| Прочие | Всё, что не вошло в группы выше |
Пример: месяц сервисной компании
| Статья | Сумма, ₽ |
|---|---|
| Доходы от услуг (без НДС) | 1 450 000 |
| Себестоимость: материалы и доля мастеров | −580 000 |
| Маркетинг | −160 000 |
| Персонал: администраторы | −220 000 |
| Помещение | −180 000 |
| Операционные | −45 000 |
| Финансы и юридические | −35 000 |
| Прочие | −20 000 |
| Прибыль | 210 000 |
Рентабельность — 210 000 ÷ 1 450 000 ≈ 14,5 %. Если в следующем месяце маркетинг вырастет до 260 000 ₽, а доходы не изменятся, прибыль упадёт до 110 000 ₽ — почти вдвое.
Частые ошибки
- Смешивать личные и рабочие деньги. Покупки «с бизнес-карты для себя» искажают расходы.
- Записывать задним числом. Через неделю половину мелких расходов уже не вспомнить.
- Считать авансы доходом. Деньги получены, но работа не выполнена.
- Один большой «прочие». Если в «прочих» больше 5 % расходов, категории пора разбивать.
Связанные материалы: управленческий учёт, отчёт о прибылях и убытках, управленческий учёт в Excel.
Как это устроено в Mestra

Mestra (Местра) — российская CRM-система: клиенты, мессенджеры и площадки, задачи, финансы, аналитика и ИИ-оператор в одном окне.
- Доходы из счетов. Оплаченный счёт сразу становится доходом, без ручного переноса.
- Каждое движение денег. Поступления и списания записываются с датой, счётом и категорией.
- Счета и кассы. Банк, наличные и карты в рублях, долларах и евро; переводы между счетами с комиссией.
- Расходы в 7 группах. Себестоимость, маркетинг, персонал, помещение, операционные, финансы и юридические, прочие.
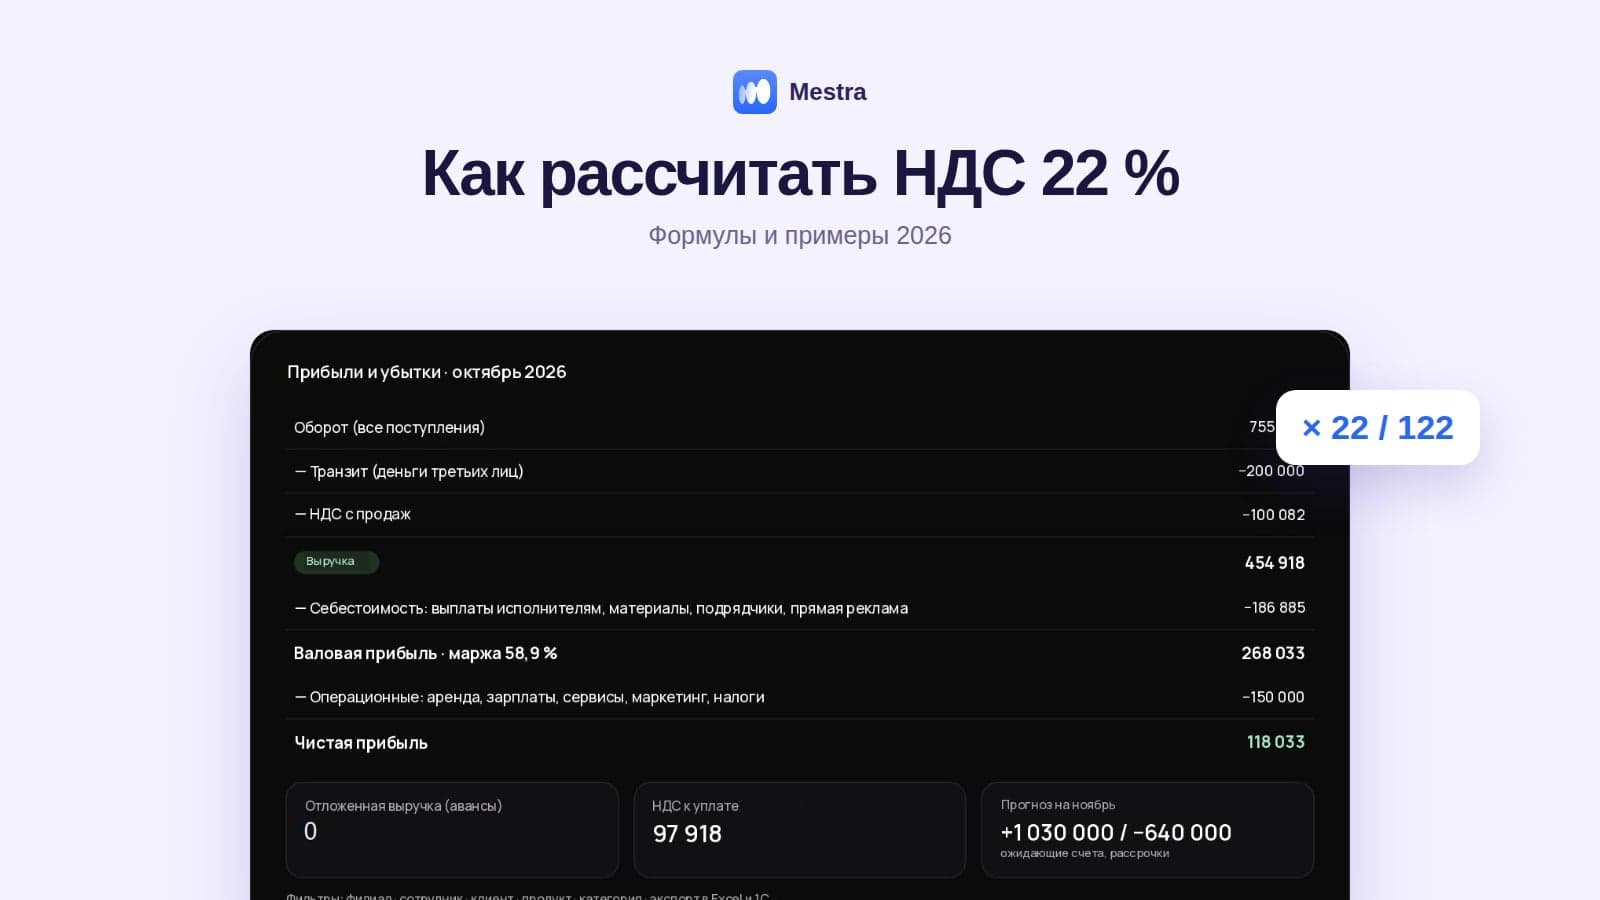
- Чужие деньги отдельно. Транзит, авансы и НДС не попадают в выручку.
- Отчёт о прибылях и убытках. Собирается автоматически из счетов и расходов.
- Зарплаты и комиссии. Оклады — ежемесячным расходом, комиссии исполнителей — после оплаты счёта.
Частые вопросы
Обязательно ли ИП вести учёт доходов и расходов?
ИП на УСН и ряде других режимов обязаны вести книгу учёта доходов и расходов. Управленческий учёт закон не требует, но без него нельзя понять реальную прибыль.
Можно ли вести учёт доходов и расходов в Excel?
Можно на старте. Когда счетов, касс и сотрудников становится больше, таблица начинает отставать и требует ручных сверок.
Как часто подводить итоги?
Ежемесячно — обязательно, еженедельно — по деньгам на счетах и долгам клиентов.
Нужно ли учитывать зарплату собственника?
Да, если собственник работает в компании. Иначе прибыль завышена на стоимость его труда.
Итог
Учёт доходов и расходов показывает, сколько компания заработала и куда ушли деньги. Ведите налоговую книгу для ФНС, а управленческий учёт — для решений, с категориями и отделением чужих денег. В Mestra доходы приходят из счетов, а отчёт о прибылях и убытках собирается сам — попробуйте 15 дней бесплатно.