Прибыль по товарам и клиентам: как посчитать маржинальность без Excel
Финансы4 мин чтения
Прибыль по товарам и клиентам: как посчитать маржинальность товара и рентабельность клиента, учесть себестоимость и расходы. Пример расчёта в Mestra.

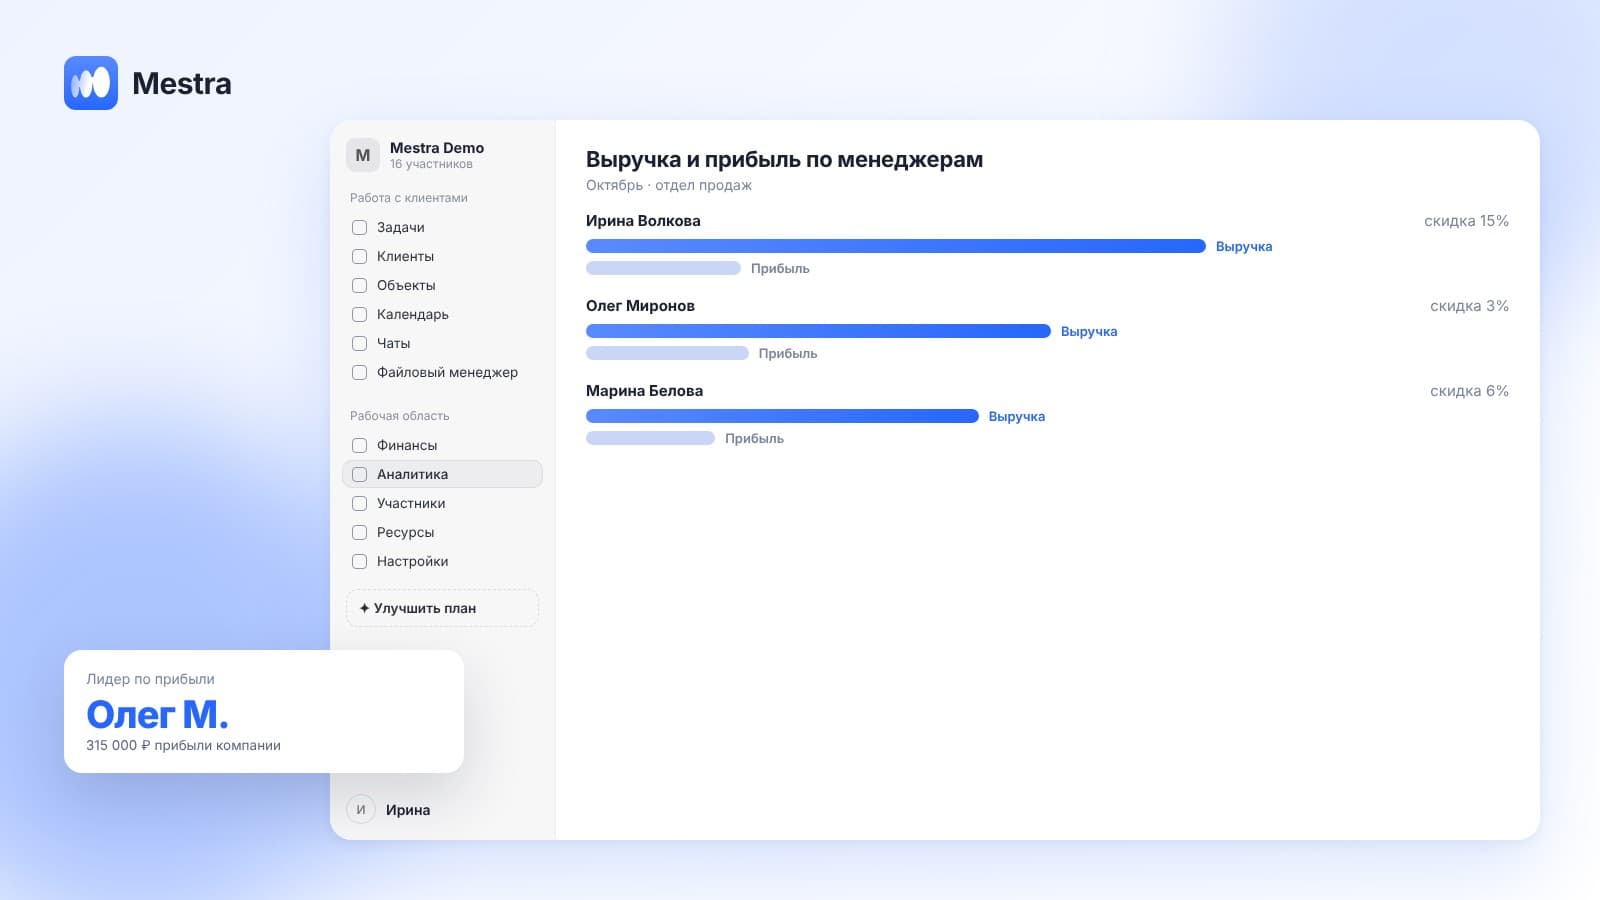
Прибыль по товарам и маржинальность считаются из одних и тех же данных. Прибыль по клиенту — это выручка от него минус себестоимость проданного и расходы, которые ушли именно на этого клиента. В Mestra эти данные собираются автоматически из счетов и операций, поэтому отчёт о прибылях и убытках показывает не только общую сумму, но и вклад каждого товара, клиента и менеджера.
Расчёт за минуту
Компания продаёт две услуги.
| Услуга А | Услуга Б | |
|---|---|---|
| Цена | 20 000 ₽ | 12 000 ₽ |
| Себестоимость | 14 000 ₽ | 4 000 ₽ |
| Расходы на продажу | 2 000 ₽ | 1 000 ₽ |
| Прибыль с одной продажи | 4 000 ₽ | 7 000 ₽ |
| Маржинальность | 20% | 58% |
Услуга А дороже и кажется главной. Но каждая продажа Б приносит почти вдвое больше денег. Без разбивки прибыли по товарам компания продолжала бы вкладываться не в то направление.
Почему общей прибыли мало
Убыточные клиенты прячутся в среднем. Крупный клиент с большими скидками и бесконечными доработками может съедать прибыль от десятка маленьких.
Неочевидные товары тянут вниз. Позиция с высокой ценой и высокой себестоимостью выглядит хорошо в выручке, но слабо — в прибыли.
Неясно, кого из менеджеров поощрять. Один продаёт много, но со скидками. Другой продаёт меньше, но с хорошей маржой.
Из чего складывается прибыль по клиенту
- Выручка — оплаченные счета клиента без НДС и транзитных сумм.
- Себестоимость — то, во что обходится единица товара или услуги.
- Прямые расходы на продажу — доставка, комиссия, расходники под конкретный заказ.
- Комиссии сотрудников и партнёров — если они начисляются с этой сделки.
Методику расчёта себестоимости подробно разбирает статья «Калькуляция себестоимости».
Как это устроено в Mestra

- Себестоимость единицы указывается один раз в карточке товара или услуги и дальше подставляется в каждую продажу.
- Расходы на конкретную продажу добавляются прямо в строку счёта: например, доставка или скидка.
- Расходы привязываются к объекту. Любую операцию можно отнести к товару, клиенту или сотруднику. Рекламный бюджет автоматически не распределяется — его вы относите сами, туда, куда считаете правильным.
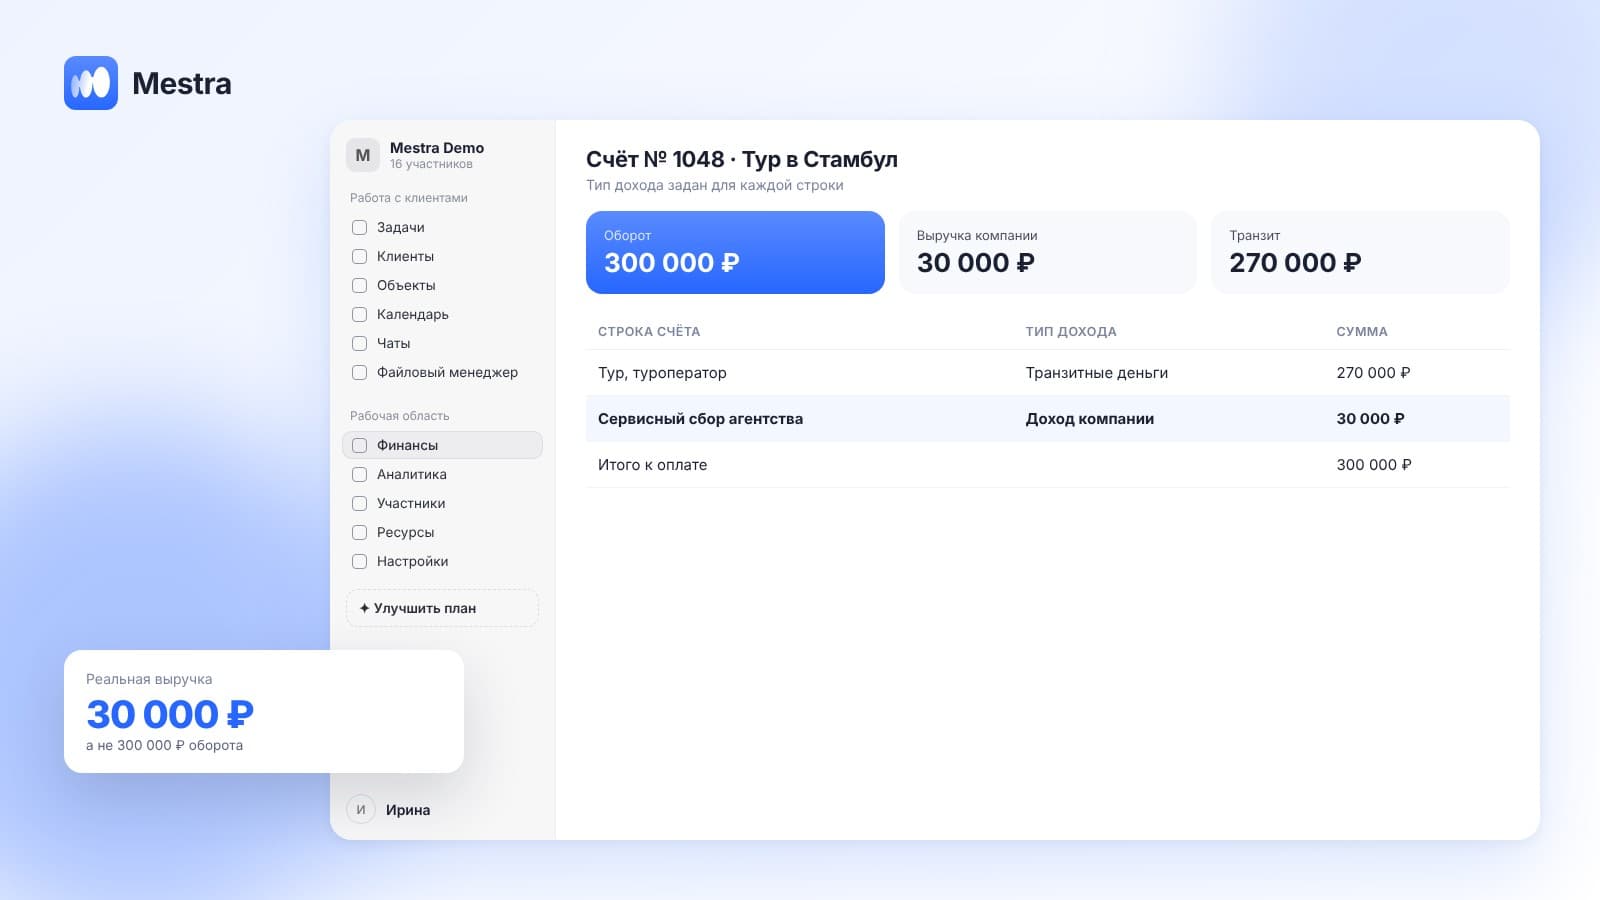
- Тип дохода. Для каждой услуги задаётся: доход компании, комиссия в процентах или транзитные деньги. Поэтому оборот не смешивается с выручкой.
- Семь групп расходов помогают держать структуру затрат понятной.
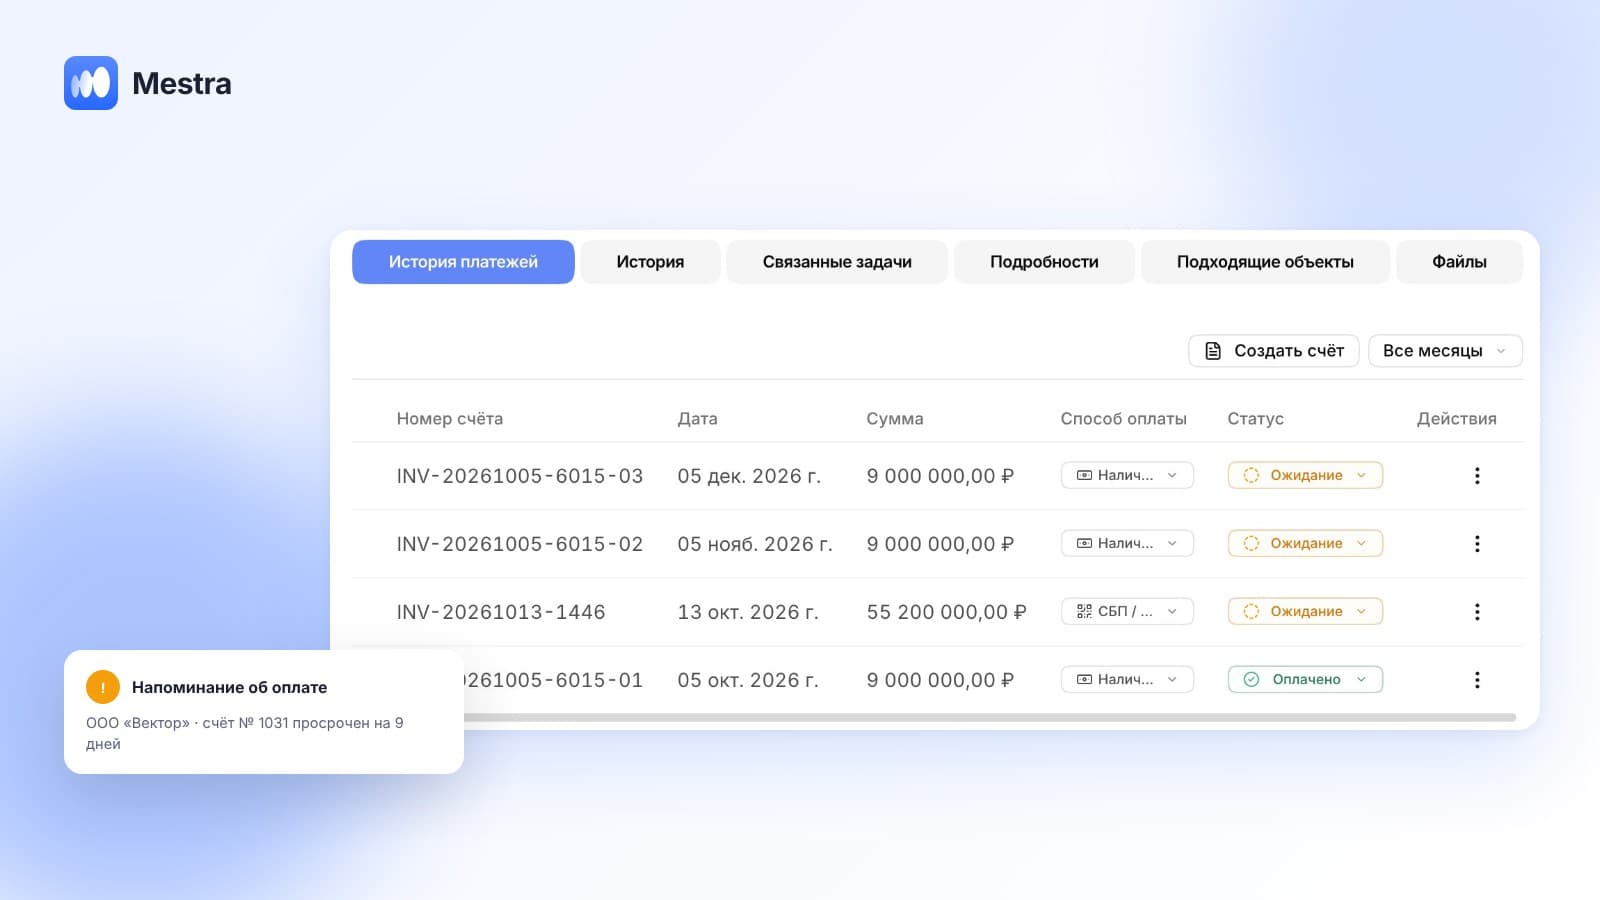
- Счёт получает статус по реальной оплате. Прибыль считается по деньгам, которые пришли, а не по выставленным счетам.
В отчёте о прибылях и убытках видно, какие товары, клиенты и сотрудники дают основную прибыль. Подробнее о самом отчёте — в статье «ОПиУ», о разнице оборота и выручки — в материале «Оборот и выручка».
Что делать с результатом
- Пересмотрите скидки для клиентов с низкой рентабельностью.
- Продвигайте маржинальные позиции: в рекламе, в подсказках ИИ менеджерам, в рассылках.
- Поменяйте мотивацию: платите бонус не с выручки, а с прибыли.
- Уберите или подорожите позиции, которые не окупаются.
Как посчитать маржинальность товара
Маржинальность товара считается по простой формуле: (цена − себестоимость) ÷ цена × 100%. Если услуга стоит 12 000 ₽, а обходится в 5 000 ₽, маржинальность — 58%.
Рентабельность клиента считается похоже, только вместо одного товара берутся все его оплаченные покупки за период и все расходы, связанные с ним.
Прибыль по товарам и прибыль по клиентам — две стороны одной таблицы. Первая показывает, что продавать, вторая — кому.
FAQ
Как посчитать прибыль по клиенту?
Сложите оплаченную выручку от клиента и вычтите себестоимость проданного, прямые расходы и комиссии по его сделкам. В Mestra это происходит автоматически по счетам и операциям.
Где указывать себестоимость товара?
В Mestra — в карточке товара или услуги. Её достаточно указать один раз.
Можно ли привязать расход к конкретному клиенту?
Да. Любую операцию в «Финансах» можно привязать к клиенту, товару или сотруднику.
Распределяет ли Mestra рекламный бюджет по клиентам?
Нет, автоматически не распределяет. Рекламные расходы вы относите к нужному объекту сами.
Есть ли отчёт о прибылях и убытках на базовом тарифе?
Да. Финансы и отчёт о прибылях и убытках есть на всех тарифах Mestra начиная с «Эконом».
Итог
Общая прибыль отвечает на вопрос «заработали ли мы». Прибыль по клиенту и товару отвечает на вопрос «на чём». Mestra (Местра) считает себестоимость, прямые расходы и комиссии в каждой продаже и показывает, где компания зарабатывает, а где теряет. Попробуйте бесплатно 15 дней.